
Datos inmobiliarios publicados en junio de 2025
Mientras el Banco Central Europeo ha iniciado un ciclo claro de relajación monetaria con hasta diez bajadas de tipos, la Reserva Federal se ha mantenido inmóvil durante todo 2025.
Esta divergencia en política monetaria está generando un panorama asimétrico entre las principales economías del mundo, con efectos muy diferentes en sus respectivos mercados inmobiliarios.
Europa, presionada por el estancamiento económico y la estabilidad de precios, ha optado por reactivar el crédito. Estados Unidos, en cambio, enfrenta una inflación más persistente y una economía atrapada entre la desaceleración y la incertidumbre.
Este contraste ha provocado que el mercado inmobiliario se comporte de forma desigual: mientras en la eurozona y Reino Unido los precios comienzan a aflojar tras años de tensión, en EE. UU. el sector está prácticamente congelado. No se trata de una corrección brusca como en 2008, sino de un estancamiento estructural en el que ni compradores ni vendedores pueden actuar.
Lo que une a todas las regiones, sin embargo, es un problema común: la asequibilidad. Aunque con matices distintos, el acceso a la vivienda sigue siendo uno de los grandes retos globales.
En España, el mercado inmobiliario vive una fuerte tensión, con subidas pronunciadas tanto en vivienda nueva como de segunda mano, impulsadas por la escasez de oferta y una demanda sólida en ciudades como Madrid y Barcelona. El acceso a la vivienda se complica para las familias medias, mientras el alquiler también se encarece. La inversión especulativa y la falta de vivienda pública agravan el problema.
En la eurozona, el mercado inmobiliario ha retomado su recuperación tras los ajustes de años anteriores, con alzas sostenidas en precios y alquileres, especialmente en grandes capitales. La oferta sigue sin cubrir la demanda estructural, lo que mantiene la presión al alza. Aunque la inversión se mantiene activa en segmentos prime, el acceso a la vivienda sigue siendo un reto generalizado.
En el Reino Unido, el mercado de la vivienda muestra señales de enfriamiento, con caídas recientes en los precios tras años de subidas y el fin de estímulos como el Help to Buy. La elevada carga hipotecaria frena la demanda, mientras el Gobierno intenta reactivar el sector con inversiones en vivienda social. Aun así, el alquiler sigue siendo caro por la escasa oferta.
En Estados Unidos, el mercado inmobiliario presenta un panorama mixto. La oferta comienza a recuperarse y las tasas hipotecarias se estabilizan, pero la asequibilidad sigue siendo un problema. Los precios continúan elevados y el acceso al crédito es más exigente, lo que mantiene la demanda contenida y limita la recuperación plena del sector.
En China, el mercado inmobiliario sigue en crisis, con caídas continuas en ventas y precios fuera de las grandes ciudades. El exceso de oferta y la pérdida de confianza han paralizado el sector, a pesar de los estímulos gubernamentales. En zonas como Shanghái se mantiene cierta estabilidad, pero la debilidad general se prolongará durante años.
*Todos los datos están actualizados a fecha del 3 de julio de 2025, aunque se conocen y comentan datos correspondientes al mes de junio, la mayoría hacen referencia a mayo.
España
A julio de 2025, la economía española continúa creciendo de forma sostenida, aunque a un ritmo más moderado que el del año anterior. España sigue superando a la media europea, impulsada por un consumo interno resiliente, un mercado laboral dinámico y una recuperación gradual de la inversión. Sin embargo, la elevada tasa de paro y el enfriamiento de la economía global —especialmente en algunos socios clave de la eurozona— introducen cierta incertidumbre de cara al segundo semestre.
La inflación se estabiliza en torno al objetivo marcado por el BCE, con una tendencia general de moderación tras los picos pasados. Aunque ha habido un leve repunte reciente por factores como el encarecimiento energético y la retirada de medidas puntuales, tanto la tasa general como la subyacente muestran un control relativo, lo que aporta algo de previsibilidad al entorno macroeconómico.
El mercado inmobiliario es el foco de mayor tensión, con subidas muy marcadas en los precios tanto de vivienda nueva como de segunda mano. La escasa oferta frente a una demanda intensa —concentrada especialmente en grandes ciudades— está elevando el coste de la vivienda hasta niveles que suponen un reto para las familias de ingresos medios. Este contexto, junto con la presión especulativa y la falta de vivienda pública, alimenta los temores de una posible burbuja, mientras el mercado del alquiler también continúa encareciéndose, aunque de forma algo más moderada.
Precio de la vivienda libre
El precio de la vivienda libre se disparó un 12,2% en el primer trimestre del año en relación al mismo periodo de 2024, registrando así su mayor alza interanual desde el primer trimestre de 2007, cuando subió un 13,1%, según el Índice de Precios de Vivienda (IPV) del Instituto Nacional de Estadística (INE).
Con la subida del primer trimestre, superior en nueve décimas a la experimentada en el último cuarto del año pasado, el precio de la vivienda libre acumula 44 trimestres consecutivos de alzas interanuales.

Según Estadística, el precio de la vivienda nueva subió un 12,2% interanual en el primer trimestre, una décima menos que en el trimestre anterior, mientras que el precio de la vivienda usada se disparó un 12,3%, tasa 1,2 puntos superior a la del trimestre previo y la más elevada en 18 años, concretamente desde el primer trimestre de 2007.
Todas las comunidades y las dos ciudades autónomas presentaron en el primer trimestre tasas interanuales positivas en el precio de la vivienda libre y todas además fueron de dos dígitos.
Las mayores subidas de precios se produjeron en Andalucía y la ciudad autónoma de Melilla, ambas con un alza del 14%, seguida de Murcia (13,3%), y Aragón y La Rioja (13,2% en ambos casos).
Por su parte, los incrementos más moderados en el precio de la vivienda libre se dieron en Baleares (10%), Cantabria (10,2%) y Castilla-La Mancha (10,4%).
En tasa trimestral (primer trimestre de 2025 sobre cuarto trimestre de 2024), el precio de la vivienda libre aumentó un 3,5%, tasa 1,7 puntos superior a la del trimestre anterior y la más elevada desde el segundo trimestre de 2024.
Con la subida registrada entre enero y marzo, el precio de la vivienda libre encadena cinco trimestres consecutivos de alzas.
Después de 11 años consecutivos de subidas de precios los inmobiliarios, el Banco de España ha informado en su último informe de estabilidad financiera que empieza a haber síntomas de “burbuja” en el mercado inmobiliario español.
Bueno, en realidad, el Banco de España en ningún momento hace referencia al concepto “Burbuja”, sus comentarios son:

Recuerde… Los precios nominales de la vivienda, cómo hemos observado están superando los niveles vistos en el año 2007, pero no así los precios reales (ajustados por inflación), que aún están lejos de esos niveles:

El nivel de los precios de la vivienda, expresado en términos reales, se situó a finales de 2024 un 11,5 % por encima del valor previo a la crisis sanitaria del Covid-19, en niveles similares a los de 2004, si bien, permanece un 22% por debajo de su nivel máximo anterior, alcanzado durante la crisis financiera global.

¿Quieres recibir contenidos como estos?
Apúntate a la newsletter de Zona3:
Precio en venta de la vivienda
El precio de la vivienda usada en España registra una subida del 14% interanual durante el segundo trimestre del año. Esta subida deja el metro cuadrado en 2.438 euros, según el último índice de precios de idealista. Atendiendo a la variación trimestral, los precios se han incrementado un 5,5% en los últimos tres meses. Con este precio, España alcanza un nuevo máximo histórico.

“Eincremento de los precios de compraventa no lo habíamos visto ni en los momentos más tensos de la burbuja inmobiliaria. Es consecuencia de una tormenta perfecta: por un lado, un déficit de construcción de vivienda acumulado que no se resuelve y al que se suman miles de hogares nuevos cada año, que se agrava con la situación de emergencia total por el que atraviesa el alquiler, la bajada de los tipos de interés y el consiguiente abaratamiento de la financiación”.
“La vivienda usada no es capaz de dar respuesta a una gigantesca demanda que no para de crecer. Las compraventas están disparadas y la oferta no crece, por lo que las viviendas que entran al mercado encuentran comprador en horas y a unos precios nunca vistos. Tras años de falta de visión estratégica por parte de las administraciones es imprescindible que se alcancen acuerdos que permitan acelerar los procesos para dotar al mercado del volumen de viviendas que necesita”
Francisco Iñareta, portavoz de idealista
Por capitales: Todas las capitales españolas han incrementado sus precios en los últimos 12 meses, excepto en Girona donde se redujeron un 5,5% y Ourense (-0,3%).
Madrid encabeza la subida de precios, tras encarecerse un 25% en el último año, seguida por Valencia con un 20,1%. Le siguen Santander (19,1%), Oviedo (18,4%), Palma (18,4%) y Guadalajara (17,2%). Entre los grandes mercados los precios también han subido en Alicante (16,4%), Málaga (14,7%), Sevilla (14,5%), San Sebastián (11,2%), Barcelona (11,1%) y Bilbao (10,4%).
Mientras que las únicas reducciones de precio se han vivido en Girona y Ourense, las menores subidas se han producido en Tarragona (3,3%), Badajoz (3,9%) y Ceuta (4,8%).
San Sebastián es la capital española más cara (6.071 euros/m2), seguida de Madrid (5.642 euros/m2), Barcelona (4.920 euros/m2), Palma (4.907 euros/m2) y Bilbao (3.646 euros/m2). En la parte opuesta de la tabla encontramos a Zamora, la capital más económica, con un precio de 1.238 euros/m2.
14 de las 51 capitales de provincia analizadas marcan precios máximos en este mes de junio, entre las que encuentran todos los grandes mercados españoles.
Por comunidades: Los precios se han incrementado en todas las CCAA durante los últimos 12 meses, excepto en Extremadura, donde se han reducido un 0,6%, y Navarra, con una caída del 0,1%.
La mayor subida se ha registrado en Madrid, donde las expectativas de los propietarios se han incrementado un 24,7%. También con aumentos de dos dígitos se sitúan las subidas de Murcia (20,5%), Comunitat valenciana (18,5%), Canarias (18,4%), Andalucía (15%), Baleares (14,1%), Cantabria (14%), Asturias (12,7%) y Euskadi (10,6%). En Cataluña el incremento fue del 6%. Castilla y León registra la menor subida, con un 2,8% interanual, seguida por Galicia (2,9%), La Rioja (3%), Castilla-La Mancha (3,1%) y Aragón (3,9%).
Baleares sigue posicionada como la autonomía más cara, con 4.996 euros/m2, lo que supone el precio más alto desde que idealista tiene registros. Le siguen Madrid (4.289 euros/m2), que también registra su máximo histórico. En tercera posición está Euskadi (3.227 euros/m2) seguida de Canarias (3.068 euros/m2). En el lado opuesto de la tabla encontramos a Castilla-La Mancha (971 euros/m2), Extremadura (985 euros/m2) y Castilla y León (1.226 euros/m2), las comunidades más económicas.
Por provincias: Al igual que sucede con las capitales, casi todas las provincias han subido de precio en los últimos 12 meses, con ocho excepciones: Ourense (-8,6%), Badajoz (-2,3%), Ciudad Real (-1,7%), Teruel (-1,3%), Burgos (-1,1%), Jaén (-0,4%), Soria (-0,3%) y Navarra (-0,1%).
El mayor ascenso se ha dado en Madrid, con un 24,7%, seguida de Murcia (20,5%) y Santa Cruz de Tenerife (19,8%). Por encima del 10% están también Valencia (18,2%), Alicante (16,7%), Málaga (15%), Las Palmas (14,8%), Baleares (14,1%), Cantabria (14%), Asturias (12,7%), Cádiz (12,3%), Castellón (11,2%), Vizcaya (10,8%) y Granada (10,3%).
El ranking de las provincias más caras está encabezado por Baleares, con 4.996 euros/m2, seguido por Madrid (4.289 euros/m2). Tras ellas se sitúan Guipúzcoa (3.900 euros/m2), Málaga (3.775 euros/m2), Santa Cruz de Tenerife (3.260 euros/m2), Vizcaya (3.109 euros/m2) y Barcelona (2.946 euros/m2). Ciudad Real es la provincia más económica (740 euros/m2), seguida por Jaén (837 euros/m2) y Cuenca (854 euros/m2).
Oferta de vivienda
Los visados de dirección de obra de vivienda nueva alcanzaron las 45.280 unidades hasta abril, un 8,6% más que en el mismo periodo del año anterior, cuando se registraron 41.696 visados, según datos del Ministerio de Transportes y Movilidad Sostenible.
Por su parte, solo en el mes de abril la concesión de visados de dirección de obra de vivienda nueva cayó un 19,83% en comparación al mismo mes de 2024, con 9.178 unidades.
En los primeros cuatro meses del año se concedieron 8.918 visados de obra nueva para viviendas unifamiliares, un avance del 4,51% respecto al año previo, mientras que aumentó un 9,9% el número de visados para viviendas en bloque, con 36.351 unidades.

El propio Banco de España señala, la demanda de vivienda supera por mucho la oferta.

¿Por qué no hay oferta para tal aumento de la demanda?
Los indicadores de oferta de la actividad inmobiliaria residencial dieron señales de un mayor dinamismo en 2024, si bien, en términos cuantitativos, los avances fueron relativamente modestos, y sus efectos sobre el incremento de la oferta de vivienda se materializarán en los próximos años:
El número de visados de obra nueva alcanzó unas 127.500 viviendas en 2024, con un crecimiento anual del 16,7%. Este crecimiento de la actividad se trasladaría, en un plazo de unos dos años, a un aumento de las viviendas terminadas.
El número de visados de rehabilitación de viviendas se incrementó un 7,3 %, hasta una cuantía cercana a las 24.000 viviendas en 2024. No obstante, estas cifras se encuentran significativamente por debajo de los objetivos anuales del Plan de Recuperación, Transformación y Resiliencia español, que planteaba alcanzar las 300.000 viviendas anuales hasta 2030.
En el ámbito de la oferta de viviendas protegidas, también se observa un mayor dinamismo, si bien los niveles de partida son reducidos. Por ejemplo, el número de viviendas protegidas con calificación definitiva promovidas en los planes estatales y autonómicos de vivienda se habría incrementado en 5.500 unidades en 2024, hasta unas 14.500 viviendas. Asimismo, las viviendas protegidas iniciadas, cuya finalización se materializará en los próximos dos años, crecieron en unas 11.500 unidades en 2024 y se situaron en alrededor de las 24.000 viviendas.
El empleo en las actividades inmobiliarias y de la construcción se incrementó en 2024 hasta el 8,2 % del total de empleo [7,5 % en la Unión Económica y Monetaria (UEM)], y la inversión residencial se situó, en línea con la de la UEM, en el 5,8 % del PIB. Este aumento de la actividad inmobiliaria podría verse limitado por una escasez relativa de mano de obra cualificada para la construcción de vivienda residencial.
¿Quieres recibir contenidos como estos?
Apúntate a la newsletter de Zona3:
Compra-Venta de vivienda
Los datos del Ministerio de Vivienda confirman el buen estado de forma del mercado residencial.
En concreto, en el primer trimestre del año se han registrado 184.087 transacciones inmobiliarias en el conjunto del país, un 14,74% más que el mismo periodo del año anterior, cuando se registraron 160.441 operaciones.
De esta manera, este 2025 arranca como el mejor año por número de transacciones desde 2007, en pleno 'boom' inmobiliario, cuando se registraron 230.755 operaciones entre enero y marzo.

Precio del alquiler en oferta
El precio del alquiler de viviendas en España se incrementó un 9,7% durante los últimos 12 meses, según un informe publicado por idealista, el marketplace inmobiliario del sur de Europa, mientras que en tasa trimestral el precio creció un 4,4%. A cierre del mes de junio de 2025, arrendar una vivienda en nuestro país tenía un coste de 14,6 euros por metro cuadrado.

“A pesar de todas las advertencias y los llamamientos para reconducir las políticas aprobadas por el Gobierno en los últimos años, el desastre en el mercado del alquiler español es una realidad. Años de persecución sobre los propietarios y de medidas dañinas, que culminaron con la aprobación de la Ley de Vivienda, solo han tenido como consecuencia la desaparición de gran parte de la oferta disponible de alquileres, con el consiguiente incremento de los precios debido a las tensiones entre oferta y demanda que muestra este informe”.
“Además, no debemos olvidar que la reducción de la oferta ha aumentado dramáticamente la competencia entre posibles inquilinos, que se inclina siempre por aquellos con mayor poder adquisitivo, que ofrecen más seguridad a los propietarios, lo que excluye a cada vez más colectivos del alquiler y fomenta un proceso de elitización del mismo”
Francisco Iñareta, portavoz de idealista
Por capitales: Todas las capitales tienen precios del alquiler más elevados que en junio de 2024, excepto Cuenca conde se han reducido un 2,2%.
Segovia es la capital en la que más ha crecido el alquiler en un año: 21,4%.
Entre los grandes mercados las mayores subidas se han producido en Madrid (11%), Valencia (9,9%), Palma (9,7%), Sevilla (9,4%), Alicante (8,4%) y Barcelona (8,2%). Las menores subidas entre estos mercados se han producido en Bilbao (5,6%), San Sebastián (6,4%) y Málaga (7,9%).
Barcelona es la capital más cara para alquilar una vivienda, con 23,9 euros/m2, seguida por Madrid (22 euros/m2) y San Sebastián (18,7 euros/m2). En cuarto lugar se sitúa Palma (18,3 euros/m2) y ya en quinto lugar está Málaga (15,6 euros/m2). En la parte baja de la tabla encontramos a Ciudad Real (7,6 euros/m2), Zamora (7,8 euros/m2), Cáceres (7,8 euros/m2), Cuenca, Palencia y Jaén (8 euros/m2 en los tres casos).
33 de las 50 capitales españolas analizadas han marcado precios máximos este trimestre.
Por provincias: Todas las provincias españolas registran precios del alquiler más elevados que hace un año con tres excepciones: Lleida (-4,1%), Huelva (-0,8%) y Girona (-0,5%).
El mayor incremento se ha registrado en Zamora, donde los precios ascendieron un 18,7%. También han sido relevantes las subidas registradas en Segovia (18,2%), Guadalajara (16,1%), Toledo (14,4%) y Ávila (14%). En Madrid se han encarecido un 11,7%, mientras que en Barcelona se ha quedado en un 9,9%.
El ranking de las provincias más caras está encabezado por Barcelona (20,7 euros/m2 al mes), Baleares (20,2 euros/m2), Madrid (20,1 euros/m2) y Guipúzcoa (16,8 euros/m2). Jaén es la provincia más económica para alquilar una vivienda, con 6,5 euros/m2, seguida por Ciudad Real (6,8 euros/m2), Cáceres (7,2 euros/m2) y Zamora (7,2 euros/m2).
Préstamos hipotecarios
En mayo… El precio medio de las solicitudes de compra de vivienda se sitúa en 204.475€ un 10,9% superior al mismo periodo de 2024; el 74,3% de las hipotecas solicitadas tiene un importe inferior a 200.000€ y el 78,6% de las solicitudes son para la compra de vivienda habitual.

Firmas de hipoteca
Las hipotecas a tipo fijo representan el 82% del total, el 62,5% de las firmas se financian por encima del 70%, el 63,2% de las hipotecas tienen un importe inferior a 200.000€, las mejoras de hipoteca representan un 4,5% del total.

Euribor (tipo de interés de referencia en el mercado interbancario de la zona euro)
El euríbor a 12 meses se ha estabilizado en junio, aunque seguirá impulsando rebajas de las cuotas de las hipotecas variables.
El indicador de referencia para la mayoría de las hipotecas variables ha terminado el sexto mes del año con una media del 2,081%, exactamente el mismo nivel que registró en mayo, por lo que se mantiene en mínimos desde agosto de 2022.

A pesar de que ha roto con la tendencia a la baja de los últimos cuatro meses, el euríbor se encuentra casi 1,6 puntos porcentuales por debajo del año pasado (cerró junio de 2024 en el 3,65%), por lo que los hipotecados que se enfrenten próximamente a una revisión de las condiciones de su préstamo variable se beneficiarán de una nueva rebaja en la cuota mensual.
Por ejemplo, una persona que tenga contratada una hipoteca variable de 150.000 euros a 30 años con un diferencial de 0,99% + euríbor, registrará un descenso en su cuota de unos 130 euros al mes y unos 1.560 euros al año. Aunque el ahorro dependerá de factores como el tipo de interés aplicado o los años amortizados.
¿Quieres recibir contenidos como estos?
Apúntate a la newsletter de Zona3:
Resto de la Eurozona
A julio de 2025, la economía de la eurozona muestra signos claros de estancamiento tras un inicio de año más optimista. Aunque el primer trimestre ofreció un crecimiento inesperado, las previsiones apuntan a un avance casi nulo para el resto del año. La inversión permanece bloqueada y la confianza de empresas y consumidores sigue resentida por la inestabilidad global y las tensiones comerciales persistentes.
En materia de precios, la inflación se ha estabilizado cerca del objetivo marcado por el BCE, permitiendo mantener una postura prudente tras los recientes recortes de tipos. El leve repunte observado en los servicios no ha alterado de forma significativa la tendencia general, aunque la inflación subyacente continúa ligeramente por encima del nivel deseado, lo que obliga a un equilibrio delicado entre estímulo y control.
El sector inmobiliario europeo mantiene su recuperación, especialmente en zonas urbanas con fuerte demanda, donde la falta de oferta sigue impulsando los precios y dificultando el acceso a la vivienda. La inversión inmobiliaria se mantiene activa, con especial interés en activos residenciales y comerciales prime, mientras que otros segmentos, como las oficinas, evolucionan de forma desigual. La escasez estructural de vivienda asequible continúa siendo uno de los grandes desafíos del continente.
PMI Construcción Eurozona
El PMI de Construcción de la Eurozona de HCOB cayó a 45,6 en mayo de 2025 desde 46 en abril, lo que indica una contracción más profunda de la actividad constructora en la región.
Tanto la actividad total como la entrada de nuevos pedidos descendieron a ritmos igualmente pronunciados, lo que llevó a nuevas reducciones en el empleo y en la actividad de compras.
Por sectores, la vivienda siguió siendo el segmento con peor desempeño, aunque las caídas en la construcción comercial e ingeniería civil también fueron relativamente intensas.
A nivel regional, Francia y Alemania fueron los principales lastres, ambos registrando contracciones más marcadas, mientras que Italia destacó como el único punto positivo, logrando su tercer mes consecutivo de crecimiento.
En cuanto a los precios, la inflación de los costes de los insumos se aceleró hasta alcanzar su nivel más alto en 17 meses. A pesar de las condiciones adversas, las empresas constructoras de la eurozona mostraron optimismo respecto a la actividad en los próximos 12 meses, marcando el primer sentimiento positivo desde febrero de 2022.

En Alemania
El PMI de Construcción de Alemania de HCOB descendió a 44,4 en mayo de 2025 desde 45,1 en abril, lo que indica una contracción ligeramente más rápida en el sector.
La actividad en vivienda y construcción comercial registró caídas más pronunciadas, aunque la ingeniería civil se estabilizó, poniendo fin a una racha de 20 meses de descensos.
Los nuevos pedidos cayeron a un ritmo ligeramente más rápido en medio de una incertidumbre persistente y precios elevados. Mientras tanto, el empleo siguió bajo presión, con la destrucción de puestos de trabajo acelerándose hasta alcanzar su ritmo más rápido desde febrero, acompañada de una nueva caída en el uso de subcontratistas.
La actividad de compras continuó disminuyendo, aunque al ritmo más lento en casi tres años, mientras que los tiempos de entrega de los proveedores mejoraron por cuarto mes consecutivo.
En cuanto a los precios, la inflación de los costes de los insumos aumentó por tercer mes consecutivo, alcanzando un máximo de 27 meses, aunque todavía por debajo de los promedios de largo plazo. De forma alentadora, la confianza empresarial se volvió positiva por primera vez desde principios de 2022, impulsada por las expectativas de un aumento del gasto en infraestructuras.

En Francia
El PMI de Construcción de HCOB en Francia cayó a 43,1 en mayo de 2025, desde 43,6 en el mes anterior, lo que supone otra fuerte contracción mensual y prolonga la recesión del sector por tercer año consecutivo.
La última cifra también representa la contracción más pronunciada desde febrero, con el sector residencial manteniéndose como la principal fuente de debilidad, al registrar otro descenso significativo en la actividad constructora. Los nuevos pedidos llevan cayendo de forma constante desde abril de 2022, y los encuestados señalan la lentitud en la toma de decisiones por parte de los clientes como un factor clave que lastra la actividad.
Además, las empresas constructoras continuaron reduciendo sus plantillas, aunque el ritmo de recortes fue solo marginal y el más lento en nueve meses. En cuanto a los precios, los costes de los insumos subieron a un máximo de tres meses, aunque la inflación general siguió siendo históricamente contenida. De cara al futuro, los constructores franceses se mostraron más pesimistas sobre las perspectivas a doce meses, citando la débil demanda como su principal preocupación.

En Italia
El PMI de Construcción de HCOB en Italia subió ligeramente a 50,5 en mayo de 2025 desde 50,1 en abril, lo que indica una expansión continua pero moderada del sector. Este repunte se debió a un leve aumento en los nuevos pedidos, impulsado por licitaciones públicas y el impulso del Plan Nacional de Recuperación y Resiliencia.
La construcción comercial siguió siendo el principal motor de crecimiento, mientras que la edificación residencial se contrajo por segundo mes consecutivo y la ingeniería civil registró una fuerte caída, aunque menos severa que el año pasado.
El empleo aumentó al ritmo más rápido en lo que va de 2025, con las empresas contratando principalmente de forma indefinida para atender la demanda. Sin embargo, la actividad de compras disminuyó ligeramente, ya que las empresas recurrieron a inventarios existentes ante el aumento de los costes de los insumos.
En cuanto a los precios, las presiones sobre los costes se intensificaron, impulsadas por el alza en los precios de materias primas, energía y transporte, mientras que los plazos de entrega empeoraron por octavo mes consecutivo.
A pesar de estos obstáculos, la confianza alcanzó su nivel más alto en un año, ya que las empresas se mostraron cautelosamente optimistas respecto a la actividad futura y la entrada de nuevos proyectos.

¿Quieres recibir contenidos como estos?
Apúntate a la newsletter de Zona3:
Precios de la vivienda en la Eurozona
Los precios de la vivienda subieron un 4,2% en la zona del euro y un 4,9% en la Unión Europea en el cuarto trimestre de 2024, en comparación con el mismo trimestre de 2023.

En comparación con el tercer trimestre de 2024, los precios de la vivienda aumentaron un 0,6 % en la zona euro y un 0,8 % en la UE en el cuarto trimestre de 2024.
Estas cifras provienen de Eurostat, la oficina estadística de la Unión Europea.

Entre 2010 y 2024, los precios de la vivienda aumentaron más que los alquileres en 21 países de la UE. En ese mismo periodo, los precios de la vivienda se triplicaron en Hungría (+234 %) y Estonia (+228 %).

Desde la normalización monetaria del BCE, los precios de la vivienda en la UE han repuntado, especialmente en países con fuerte demanda y escasa oferta, como Portugal, Bulgaria, Hungría y Estonia, que además muestran señales claras de sobrevaloración.
En contraste, grandes economías como Alemania, Francia o Suecia han corregido parte del exceso acumulado antes de la pandemia.
Aunque el 80% de los mercados residenciales en la UE están sobrevalorados según el BCE, solo unos pocos países (como Países Bajos, Luxemburgo o Dinamarca) presentan riesgos sistémicos elevados según el ESRB. El panorama actual refleja una recuperación desigual, con mercados aún tensionados que requerirán vigilancia macroprudencial activa.

En Alemania
Los precios de la vivienda vuelven a ganar impulso.
El Índice de Precios de la Vivienda de Europace subió un 0,5% en mayo respecto al mes anterior, el mayor aumento mensual desde marzo de 2024.
Todos los segmentos inmobiliarios registraron incrementos de precios, destacando las viviendas de nueva construcción, que subieron un 0,6% y alcanzaron un máximo histórico.
Los precios de las viviendas de segunda mano siguen por debajo de los picos anteriores, pero también muestran señales de recuperación.

En Francia
El Índice de Vivienda en Francia se situó en 126,30 puntos en el cuarto trimestre de 2024, mostrando una ligera caída respecto al trimestre anterior y una tendencia a la baja desde el máximo histórico de 134,34 puntos en 2022.
El índice de precios de la vivienda cayó un -1,9% interanual en diciembre de 2024.

En 2025, Francia es una excepción en Europa, ya que los precios de la vivienda están bajando ligeramente debido a la incertidumbre política y a las tensiones en la asequibilidad, a pesar de la escasez de oferta y la bajada de tipos de interés.
Se espera que el descenso sea más lento que en 2024 y que los precios empiecen a recuperarse en 2026.
En Francia es complejo encontrar actualizaciones sobre los precios oficiales de la vivienda de forma mensual… Para revisar datos más actuales, debemos revisar portales inmobiliarios, que no son ni correctos ni incorrectos, son los del portal:
En junio… el precio medio de un apartamento en venta es 4251 €/m². En cuanto a las casas en venta, el precio medio es 2345 €/m². Ligeros aumentos respecto al mes pasado.

En Italia
El Índice de Vivienda en Italia aumentó a 113.60 puntos en el cuarto trimestre de 2024 desde los 112.80 puntos en el tercer trimestre de 2024.
Un aumentó al 4,5 % en el cuarto trimestre de 2024, frente al 3,8 % registrado en el tercer trimestre de 2024.

Los datos más actualizados se encuentran en los datos de los portales inmobiliarios:
En Junio 2025 los inmuebles residenciales en venta han tenido un precio medio de € 2.110 por metro cuadrado, con un aumento del 1,83% respecto a Junio 2024 (2.072 €/m²). En los últimos 2 años, el precio medio en Italia ha alcanzado su máximo en el mes de Junio 2025, con un valor de € 2.110 por metro cuadrado. El mes en el que el precio medio ha sido más bajo ha sido Agosto 2023: por un inmueble en venta el precio medio ha sido de € 1.971 por metro cuadrado.

En Junio 2025 los inmuebles residenciales en alquiler han tenido un precio medio de € 14,29 por metro cuadrado, con un aumento del 6,56% respecto a Junio 2024 (€ 13,41 mensuales por m²). En los últimos 2 años, el precio medio en Italia ha alcanzado su máximo en el mes de Junio 2025, con un valor de € 14,29 por metro cuadrado. El mes en el que el precio medio ha sido más bajo ha sido Agosto 2023: por un inmueble en alquiler el precio medio ha sido de € 12,25 al mes por metro cuadrado.

Reino Unido
A julio de 2025, la economía del Reino Unido avanza en su recuperación, aunque el ritmo de crecimiento sigue siendo contenido. El impulso proviene sobre todo del sector servicios y de la inversión empresarial, pero las previsiones anuales se mantienen prudentes debido a la persistente incertidumbre política y al impacto potencial de nuevas barreras comerciales, especialmente en relación con Estados Unidos.
La inflación continúa por encima del objetivo del Banco de Inglaterra, con presiones especialmente marcadas en alimentos, servicios y suministros del hogar. Aunque la tendencia general apunta a una moderación progresiva, las autoridades advierten de un posible repunte a corto plazo antes de que los precios vuelvan a estabilizarse en niveles más controlados.
En el mercado inmobiliario, los precios han empezado a ceder tras un periodo de subidas, lastrados por tipos hipotecarios altos y el fin de ciertos estímulos públicos. La demanda se mantiene débil, mientras que el Gobierno intenta contrarrestar esta presión mediante un ambicioso plan de vivienda social. Por otro lado, el mercado del alquiler sigue presentando tensiones importantes por la escasez de oferta, lo que mantiene elevados los precios para los arrendatarios.
PMI Construcción
El PMI de Construcción del Reino Unido, elaborado por S&P Global, subió a 47,9 en mayo de 2025 desde 46,6 en abril, lo que indica la caída más lenta en la actividad desde enero. La producción y los nuevos pedidos descendieron de forma moderada, mientras que la confianza empresarial alcanzó su nivel más alto desde diciembre de 2024. Sin embargo, el empleo fue un punto débil, con la pérdida de puestos de trabajo acelerándose al ritmo más rápido desde agosto de 2020, debido a la baja demanda y la presión sobre los márgenes. La construcción residencial siguió siendo el segmento con peor comportamiento, mientras que la obra comercial experimentó solo un leve descenso. La actividad de compras y el uso de subcontratistas también disminuyeron, lo que contribuyó a mejorar los tiempos de entrega. La inflación de los costes de los insumos se mantuvo elevada, aunque se moderó respecto a los máximos de marzo, con los proveedores trasladando el aumento de los costes laborales. Los precios de materiales como áridos, aislamiento y madera aumentaron, aunque los costes del combustible descendieron. Las empresas se muestran cautelosamente optimistas, con esperanzas puestas en la recuperación del mercado de la vivienda, el crecimiento de las infraestructuras y recortes de tipos de interés, aunque persisten las preocupaciones sobre el panorama económico general del Reino Unido.

¿Quieres recibir contenidos como estos?
Apúntate a la newsletter de Zona3:
Hipotecas aprobadas
Las aprobaciones netas de hipotecas para la compra de viviendas en el Reino Unido —un indicador del endeudamiento futuro— disminuyeron por cuarto mes consecutivo, con una caída de 3.100 hasta las 60.500 en abril de 2025, por debajo de las expectativas del mercado, que apuntaban a 63.000. En cambio, las aprobaciones para cambios de hipoteca (remortgaging) con un prestamista distinto aumentaron en 1.600 hasta las 35.300 en abril, tras un incremento de 1.000 en marzo. El tipo de interés “efectivo” —el interés real pagado— sobre nuevas hipotecas bajó ligeramente hasta el 4,49 % en abril. Sin embargo, el tipo de interés sobre el stock existente de hipotecas subió del 3,84 % al 3,86 %.

Precio vivienda
El Índice de Precios de la Vivienda de Halifax en el Reino Unido aumentó un 2,5% interanual en mayo de 2025, el menor incremento en diez meses, desacelerándose desde el 3,2% registrado en abril.

En comparación con el mes anterior, los precios cayeron un 0,4%, revirtiendo el aumento del 0,3% de abril, tras el incremento del impuesto de timbre (stamp duty).

El precio medio de una vivienda se sitúa ahora en £296.648 frente a las £297.798 de abril.

“Estos pequeños movimientos mensuales apuntan a un mercado inmobiliario que se ha mantenido en gran medida estable, con un descenso medio de apenas el -0,2% desde comienzos de año. El mercado parece haber absorbido el repunte temporal de actividad durante la primavera, impulsado por los cambios en el impuesto de timbre. La asequibilidad sigue siendo un desafío, ya que los precios de la vivienda continúan siendo elevados en relación con los ingresos. Sin embargo, unos tipos hipotecarios más bajos y un crecimiento salarial constante han contribuido a mantener la confianza de los compradores. Las perspectivas dependerán del ritmo de recortes de los tipos de interés, así como de la fortaleza del crecimiento futuro de los ingresos y de las tendencias más amplias de la inflación”, declaró Amanda Bryden, directora de Hipotecas en Halifax.
Tipo hipotecario
El tipo de interés hipotecario en el Reino Unido disminuyó al 7,09 % en mayo de 2025, desde el 7,19 % registrado en abril.

Estados Unidos
A julio de 2025, la economía de Estados Unidos muestra signos claros de desaceleración tras varios trimestres de crecimiento sostenido. La contracción registrada en el primer trimestre ha encendido las alertas entre analistas e instituciones, que ahora contemplan escenarios de bajo crecimiento e incluso una posible recesión si persisten los efectos de los nuevos aranceles y la volatilidad global. La incertidumbre se ha convertido en el principal freno para la inversión y el consumo, en un contexto de tensión comercial y fragilidad externa.
La inflación, aunque moderada respecto a los picos pasados, sigue por encima del objetivo de la Reserva Federal. El encarecimiento de servicios y vivienda, junto al impacto de los aranceles sobre productos importados, mantiene la presión sobre los precios. Aunque la tendencia es hacia la estabilización, las previsiones para el conjunto del año siguen siendo más elevadas de lo deseado, lo que complica la política monetaria de la Fed.
En el mercado inmobiliario, el panorama es mixto. El aumento del inventario y la estabilización de los tipos hipotecarios han reactivado la demanda en algunos segmentos, pero la asequibilidad sigue siendo un problema estructural. Los precios permanecen altos, el crédito es más restrictivo y la subida acumulada de tipos en los últimos años aún pesa sobre el acceso a la vivienda. Aunque algunos expertos anticipan ligeros ajustes a la baja en los precios, el desequilibrio entre oferta y demanda continúa sin resolverse.
Permisos de construcción y viviendas iniciadas
Los permisos de construcción en Estados Unidos cayeron un 2 % en mayo de 2025, hasta una tasa anualizada ajustada por estacionalidad de 1,394 millones, el nivel más bajo desde junio de 2020, debido al impacto de los elevados tipos hipotecarios y los aranceles sobre materiales importados, que continúan debilitando la demanda.
Los inicios de construcción de viviendas en Estados Unidos cayeron bruscamente un 9,8 % mensual en mayo de 2025, hasta una tasa anual ajustada por estacionalidad de 1,256 millones de unidades, frente a los 1,392 millones revisados al alza en abril y muy por debajo de las expectativas del mercado, que apuntaban a 1,36 millones. Se trata del nivel más bajo desde mayo de 2020, en los primeros meses tras la pandemia de COVID-19, debido al impacto de los altos tipos hipotecarios y al elevado stock de viviendas en venta, lo que ha debilitado la confianza de los constructores y la actividad en el sector.

Los permisos para viviendas unifamiliares disminuyeron un 2,6 % hasta 899.000, el nivel más bajo desde abril de 2023, mientras que los permisos para edificios de cinco o más unidades aumentaron un 0,9 % hasta una tasa anualizada de 442.000.
Los inicios de construcción de edificios multifamiliares de cinco o más unidades se desplomaron un 30,4 % hasta 316.000 unidades, mientras que los inicios de viviendas unifamiliares —el segmento más grande del mercado residencial— apenas subieron un 0,4 % hasta 924.000 unidades.
Esta es la mayor caída intermensual en el inicio de construcciones de unidades multifamiliares desde 2022...

Venta de nuevas viviendas
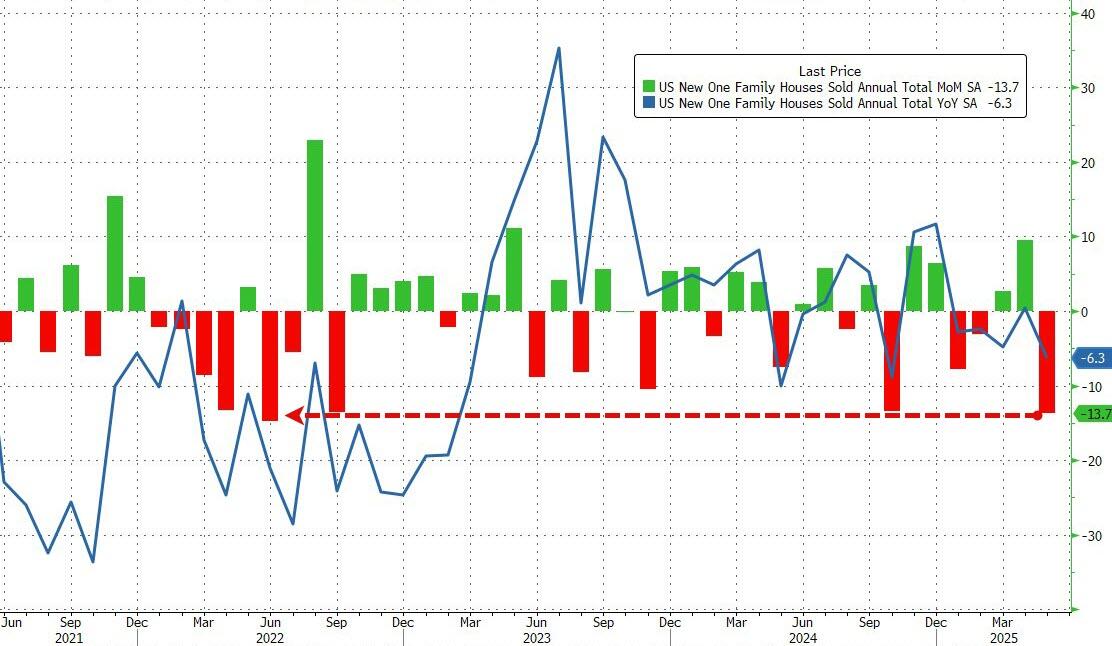
Las ventas de viviendas unifamiliares nuevas en Estados Unidos se desplomaron un 13,7 % en mayo de 2025 respecto al mes anterior, hasta una tasa anualizada ajustada por estacionalidad de 623.000 unidades, borrando el aumento del 9,6 % (revisado a la baja) registrado en abril.

El dato estuvo muy por debajo de las expectativas, que apuntaban a ventas justo por debajo de las 700.000 unidades, y representa la mayor caída mensual desde junio de 2022.

El aumento de los tipos hipotecarios y la incertidumbre económica llevaron a muchos hogares a posponer la compra de vivienda.
Venta de viviendas de segunda mano
Las ventas de viviendas de segunda mano en Estados Unidos aumentaron un 0,8 % en mayo de 2025 respecto al mes anterior, hasta una tasa anualizada ajustada por estacionalidad de 4,03 millones de unidades, revirtiendo la caída del 0,5 % registrada el mes previo y superando las expectativas del mercado, que anticipaban un descenso a 3,96 millones.

En general, este fue el ritmo de ventas de mayo más débil desde 2009, y el segundo peor mayo de la historia.

Venta de viviendas pendientes
Las ventas de viviendas nuevas se desplomaron, las ventas de viviendas existentes aumentaron muy modestamente y, por lo tanto, las ventas de viviendas pendientes rompen el empate con un aumento intermensual del 1,8%.

Ese modesto repunte (aunque mejor de lo esperado) arrastró el cambio interanual en las ventas de viviendas pendientes a una caída de solo 0,34%, pero el índice se mantiene cerca de mínimos históricos...

Precios de vivienda en Estados Unidos
El informe de ventas de viviendas mostró un ligero aumento en el número de casas nuevas en venta en mayo, al nivel más alto desde 2007. Las cifras de la semana pasada mostraron que el ritmo de inicio de obras en viviendas unifamiliares en mayo fue uno de los más lentos desde 2023.

El precio de venta medio aumentó un 3% respecto al año pasado hasta los 426.600 dólares el mes pasado, lo que marca el primer aumento de precio interanual en 2025.
El precio medio de venta de las viviendas existentes se situó en 422.800 dólares.

En la segunda mano… El aumento de la oferta no ha logrado reducir los precios. El precio de venta promedio del mes pasado aumentó un 1,3% con respecto al año anterior, hasta los 422.800 dólares, el precio más alto registrado para un mes de mayo, según datos de la NAR.
Yun señaló que el extremo superio
Según Lawrence Yun, economista jefe de la Asociación Nacional de Agentes Inmobiliarios (NAR), “Las ventas relativamente contenidas se deben en gran medida a los persistentes tipos hipotecarios elevados. Unos tipos de interés más bajos atraerán a más compradores y vendedores al mercado inmobiliario. Un mayor nivel de participación en este mercado incrementará la movilidad laboral y estimulará el crecimiento económico.”
Lo que vemos aquí son 135 años de historia de precios de vivienda en EE. UU., ajustados por inflación utilizando el índice Case-Shiller. La conclusión es clara: los precios actuales no solo están altos, están históricamente fuera de lo normal. El índice se sitúa ahora un 90% por encima de su media a largo plazo, y el único repunte comparable (2006) terminó en un colapso catastrófico. Simplemente no hay precedentes de que una desviación tan sostenida del promedio se mantenga sin una corrección importante o un estancamiento durante años.
Para mediados o finales de 2026, podríamos entrar en una ventana donde los precios se suavicen o se estanquen bajo el peso de la realidad macroeconómica. Ese podría ser el momento de actuar, no ahora, cuando estás compitiendo contra la historia y una escasez artificial inducida por políticas.

¿El Mercado Inmobiliario de EE. UU. Ha Entrado en una Trampa de Liquidez?
Sí, lo que está ocurriendo en el mercado inmobiliario de EE. UU. se parece mucho a una trampa de liquidez, pero con características propias del sector vivienda. No es que falte crédito como en 2008, sino que nadie quiere —ni puede— moverse. Los tipos hipotecarios altos han atrapado tanto a compradores como a vendedores en una especie de limbo financiero.
Los compradores están fuera del mercado porque, con las condiciones actuales, simplemente no pueden permitirse las casas. Y los vendedores, muchos de ellos con hipotecas antiguas a tipo fijo muy bajo, no quieren renunciar a esas condiciones salvo que no les quede otra opción. Esto bloquea la rotación natural del mercado, y cuando no hay transacciones, no hay precios claros. Solo ventas forzadas marcan el ritmo, y esas suelen ir a la baja.
No es una crisis de crédito, sino una crisis de accesibilidad y flujo. Mientras los precios sigan altos y los tipos no bajen de forma estructural, el mercado permanecerá congelado. Sin un shock externo —como una subida del paro o un problema mayor en los mercados financieros—, no veremos un colapso brusco, sino una lenta erosión. Primero desaparecen los compradores, luego bajan las ventas, y finalmente, los precios empiezan a ceder poco a poco.
¿Quieres recibir contenidos como estos?
Apúntate a la newsletter de Zona3:
Tasas hipotecarias
La tasa de interés promedio de los contratos para hipotecas a tipo fijo a 30 años con saldos conformes (hasta 806.500 dólares) en Estados Unidos subió 4 puntos básicos, situándose en el 6,88 % en la semana que terminó el 13 de junio, según la Asociación de Banqueros Hipotecarios (Mortgage Bankers Association, MBA). Esto se compara con el 6,84 % registrado en el período anterior, que fue el nivel más bajo en seis semanas.
“La combinación del conflicto en Oriente Medio, las condiciones económicas actuales y la reunión del FOMC de la semana pasada resultó en una leve caída promedio de los rendimientos del Tesoro. Sin embargo, las tasas hipotecarias subieron ligeramente, aunque se mantuvieron dentro de un rango estrecho”, afirmó Joel Kan, vicepresidente y economista jefe adjunto de la MBA.
Hace un año, los costes de financiación eran ligeramente superiores, con una tasa del 6,93 %. Por su parte, la tasa promedio para hipotecas a tipo fijo a 30 años respaldadas por la FHA subió al 6,59 % desde el 6,57 %, mientras que la tasa promedio para hipotecas a 15 años bajó al 6,11 % desde el 6,14 %.

Los precios de la vivienda no suben tras los recortes. A menudo caen. Y esto ocurre porque en los últimos ciclos la Fed se ha visto obligado a bajar tipos por problemas graves.
Veamos los últimos tres ciclos:
• 2001 – Estallido de la burbuja puntocom:
La Fed comenzó a recortar en enero de 2001. Aunque los precios nacionales se mantuvieron un tiempo, mercados tecnológicos como San Francisco y Seattle empezaron a caer a finales de ese año. Los mínimos locales llegaron entre 2002 y 2003, unos 12–18 meses después del giro.
• 2007–2008 – Crisis Financiera Global:
La Fed recortó en septiembre de 2007. Los precios no se estabilizaron: colapsaron. El mínimo nacional llegó en 2012, pero las mayores caídas fueron en los primeros 12–18 meses tras los recortes.
• 2020 – Crisis COVID:
Un caso atípico. Los tipos se redujeron drásticamente en marzo de 2020. Los precios bajaron brevemente, pero el estímulo fiscal masivo y la migración por confinamientos generaron un repunte atípico. Aun así, entre marzo y mayo de 2020 hubo una breve ventana de miedo y debilidad.
¿Demandas a Powell por no bajar tipos?
El director de la FHFA (Agencia Federal de Financiamiento de la Vivienda), Bill Pulte, solicitó al Congreso que “investigue de inmediato” al presidente de la Reserva Federal, Jerome Powell, citando un testimonio engañoso y un presunto sesgo político. Pulte calificó el proyecto de renovación de la sede de la Fed por valor de 2.500 M $ como un “escándalo” y acusó a Powell de mentir ante el Senado, por lo que consideró que debería ser destituido “por causa”.
Según Pulte, Powell hizo varias afirmaciones “factualmente inexactas” sobre las instalaciones —como ascensores privados, comedores “palaciegos” y terrazas ajardinadas— durante una audiencia, lo que demuestra mala gestión y una actitud de “no me molestes”.
Este llamado se suma a una campaña previa en la que Pulte pidió la renuncia de Powell tras la decisión de mantener las tasas sin cambios, acusándolo de perjudicar el mercado de la vivienda con tasas demasiado altas.

A favor de Powell y la Fed debo confesar que las tasas hipotecarias no dependen unicamente de ellos, y si no recuerden lo que ocurrió a fianles de año 2024… Powell bajó los tipos y las tasas jipotecarias repuntaron:

China
En julio de 2025, la economía china mantiene un crecimiento sólido, superando incluso los objetivos oficiales, gracias a políticas de estímulo y acuerdos estratégicos que han compensado parcialmente el entorno global adverso. Sin embargo, la debilidad de la demanda interna y un desempleo urbano persistente limitan el alcance de la recuperación, generando dudas sobre su sostenibilidad a medio plazo.
En cuanto a la inflación, China sigue en un escenario de precios estancados, con tasas muy bajas e incluso episodios de deflación en los primeros meses del año. Esta situación refleja una demanda interna frágil y plantea desafíos para la política monetaria, que busca reactivar el consumo sin alimentar desequilibrios. Aunque se espera una ligera recuperación de los precios hacia finales de año, el riesgo deflacionario aún está presente.
El mercado inmobiliario continúa siendo el principal punto débil. Las caídas en precios y ventas persisten en la mayoría del país, con un exceso de oferta y escasa confianza de los compradores. Solo algunas grandes ciudades muestran cierta resistencia, pero el panorama general sigue siendo negativo. A pesar de los estímulos recientes, la corrección parece lejos de terminar, mientras la vivienda en zonas urbanas de primer nivel sigue siendo costosa, lo que agrava los problemas de acceso y asequibilidad.
China tiene el mercado inmobiliario residencial más grande del mundo, con un valor de 62 billones de dólares, incluyendo 11 billones en inventario (representado por la sección punteada).

Precio de vivienda
Los precios de la vivienda nueva en China cayeron en mayo al ritmo más rápido de los últimos siete meses, lo que pone de manifiesto por qué los altos cargos del gobierno están renovando sus esfuerzos para reactivar el mercado inmobiliario.
Según datos publicados el lunes por la Oficina Nacional de Estadísticas, los precios de viviendas nuevas en 70 ciudades (excluyendo las viviendas subsidiadas por el Estado) cayeron un 0,22 % respecto a abril, mes en el que ya habían bajado un 0,12 %. Los precios de las viviendas de segunda mano bajaron un 0,5 %, la caída más pronunciada en ocho meses.
Estas cifras sugieren que el impacto del paquete de estímulo lanzado en septiembre del año pasado se está desvaneciendo. El alto el fuego en la guerra comercial con EE. UU. no ha servido de mucho para la segunda mayor economía del mundo, ya que la bajada de precios está deteriorando los márgenes empresariales y los ingresos de los trabajadores. Esto ha provocado una demanda contenida en la compra de vivienda, algo que el gobierno está tratando de reactivar sin demasiado éxito.
“Esperamos que la caída del sector inmobiliario continúe en 2025, aunque con una reducción menos pronunciada de la actividad en comparación con 2024”, escribieron analistas del Grupo UBS, liderados por Ning Zhang, en una nota la semana pasada.

Medidas de estímulo
China está recurriendo a un fondo de ahorro poco tenido en cuenta, valorado en 10,9 billones de yuanes (1,5 billones de dólares), para intentar salvar su sector inmobiliario, ofreciendo a la gente una alternativa más barata a las hipotecas bancarias y así estimular la escasa demanda de vivienda.
Este fondo —conocido como el fondo de previsión de vivienda— es un programa gubernamental de ahorro utilizado para ayudar a los ciudadanos a comprar casa, y se ha convertido en una herramienta clave de financiación ahora que los bancos están más cautelosos por la baja rentabilidad del negocio. De hecho, el fondo ya ha superado a los bancos en concesión de hipotecas, con un saldo de 8,1 billones de yuanes en préstamos activos el año pasado.
Dicho de otra forma, China ha puesto en marcha su propio equivalente a Fannie Mae y Freddie Mac, las entidades patrocinadas por el Gobierno de EE. UU. que impulsaron el crédito hipotecario antes de la crisis de 2008. Y lo único que haría falta para una nueva crisis de deuda en China es que el mercado inmobiliario siga cayendo.
“Es una de las políticas más importantes que se están usando para apoyar el mercado de la vivienda”, dice Chen Wenjing, directora de investigación en China Index Holdings Ltd. “El sector sigue bajo presión, y muchos gobiernos locales están usando esta vía para aliviar la carga hipotecaria de las familias”.
El presidente Xi Jinping ha prometido dar un giro al deteriorado mercado inmobiliario y proteger la economía frente a los choques externos, un desafío que ha vuelto a cobrar protagonismo este mes tras las acusaciones mutuas entre China y EE. UU. por incumplir el pacto comercial firmado en mayo.
El sistema de fondo de previsión, que China adoptó de Singapur hace más de 30 años, obliga a empleados y empresas a aportar una parte de su sueldo cada mes a un fondo común, que luego se usa para conceder hipotecas —casi siempre con tipos de interés más bajos que los de los bancos.
Por ahora, el fondo de previsión está ayudando a cubrir una brecha a medida que los prestamistas recortan los préstamos. Los préstamos hipotecarios pendientes del fondo crecieron un 3,4 % en 2024, mientras que los préstamos de la banca comercial disminuyeron un 1,3 %.

sobre el autor: Diego Puertas
Diego es analista de inversión independiente y asesor financiero certificado por CISI. Es autor del boletín de análisis The Market Eye y colaborador en numerosos medios financieros y servicios privados de análisis económico. Habitualmente comparte sus análisis y opiniones en sus redes sociales y newsletter.